Расчёт при увольнении: какие выплаты положены и в какой срок
При увольнении работодатель в последний рабочий день выплачивает всё, что причитается работнику: зарплату за отработанное время, компенсацию за неиспользованный отпуск и, если это предусмотрено, выходное пособие (ст. 140 ТК РФ). Задержка расчёта влечёт компенсацию за каждый день и штраф для организации до 50 000 рублей.
Ниже разобраны все составляющие расчёта, сроки, налоги, удержания и пример расчёта при сокращении с цифрами.
Содержание
- Из чего состоит расчёт при увольнении
- Срок выплаты при увольнении: ст. 140 ТК РФ
- Зарплата за отработанное время и удержания
- Компенсация за неиспользованный отпуск
- Выходное пособие: когда положено и сколько
- Выходное пособие по соглашению сторон
- НДФЛ и взносы с выплат при увольнении
- Пример расчёта при увольнении по сокращению
- Документы и записи при увольнении
- Что делать, если расчёт задержали или посчитали неверно
Из чего состоит расчёт при увольнении
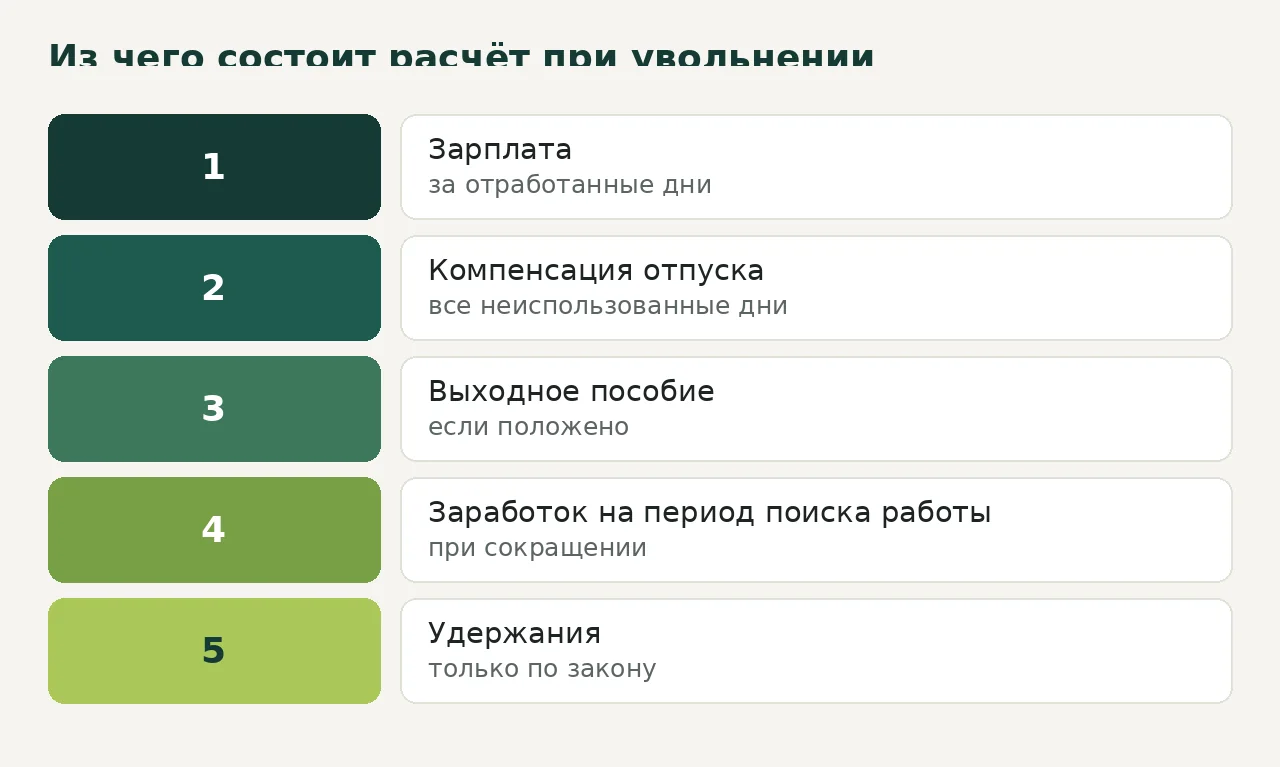
Окончательный расчёт - это не одна сумма, а набор выплат, часть из которых обязательна всегда, а часть зависит от основания увольнения. Бухгалтер собирает их по порядку и сверяет с приказом об увольнении.
- Зарплата за отработанные дни последнего месяца, включая надбавки, доплаты и положенные премии.
- Компенсация за все неиспользованные дни отпуска (ст. 127 ТК РФ).
- Выходное пособие при сокращении, ликвидации и в других случаях по ст. 178 ТК РФ либо по соглашению сторон.
- Средний заработок на период трудоустройства при сокращении и ликвидации (до 2 месяцев, а в особых случаях до 3).
- Не выплаченное пособие по временной нетрудоспособности, если больничный оформлен, и компенсации, предусмотренные локальными актами.
- Оплата командировки и возврат подотчётных денег, если они не закрыты до дня увольнения.
Из итоговой суммы вычитают удержания, которые допускает закон: неотработанный аванс, переплату, задолженность по подотчёту и долги по исполнительным листам. Порядок удержаний разобран ниже, а размер каждой выплаты - в соответствующих разделах.
Срок выплаты при увольнении: ст. 140 ТК РФ
Все суммы выплачивают в день увольнения, то есть в последний рабочий день работника. Ждать ближайшей даты выплаты зарплаты работодатель не вправе, даже если по внутреннему графику выплаты происходят 5 и 20 числа. Если работник в день увольнения не был на работе, например, находится на больничном, деньги выдают не позднее следующего дня после его требования.
При споре о размере выплат работодатель в срок платит ту сумму, которую не оспаривает. Остальное определяется соглашением либо судом. Работник вправе подать иск в течение одного года со дня, когда расчёт должен был быть произведён.
За просрочку по ст. 236 ТК РФ работодатель платит работнику компенсацию: не ниже 1/150 ключевой ставки Банка России от невыплаченных сумм за каждый день задержки. Кроме того, по ч. 6 ст. 5.27 КоАП РФ организацию штрафуют на 30 000-50 000 рублей, а руководителя на 10 000-20 000 рублей. При повторном нарушении штрафы выше.
Зарплата за отработанное время и удержания
За последний месяц платят оклад пропорционально отработанным дням, а при повременно-премиальной системе включают положенную премию, если условия её выплаты выполнены. Если работник заработал премию за период, но приказ о ней ещё не подписан, лучше оформить его до даты расчёта.
Из расчёта вправе удержать только то, что разрешают ст. 137 и 138 ТК РФ. В их число входят неотработанные авансы, невозвращённый подотчёт, излишне выплаченные суммы из-за счётной ошибки и деньги за неотработанные дни отпуска, который предоставили заранее. Удержание за авансовый отпуск не допускается при увольнении в связи с сокращением, ликвидацией, призывом на службу, по состоянию здоровья и в ряде других случаев.
Общий предел удержаний по инициативе работодателя - 20% от зарплаты к выплате, по исполнительным документам - до 50%, а по алиментам на несовершеннолетних детей - до 70% (ст. 99 закона № 229-ФЗ). Уволенному работнику с долгами по подотчёту можно предложить возвратить деньги добровольно по заявлению, это избавит от споров.
Компенсация за неиспользованный отпуск
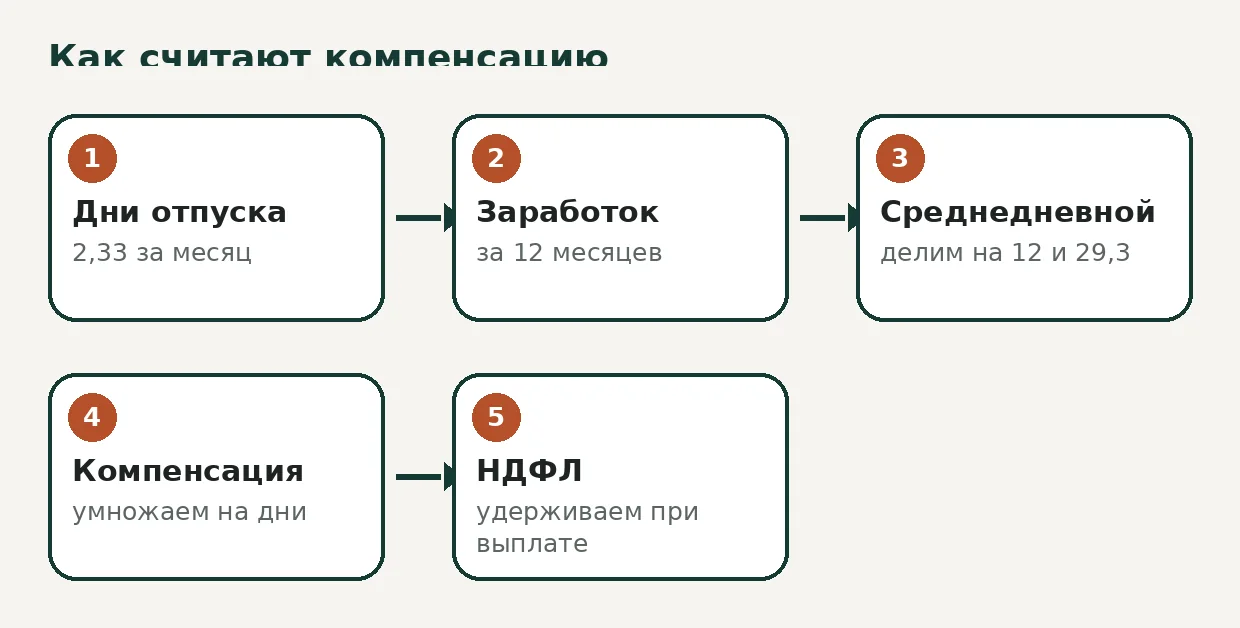
Она положена за все дни, накопленные и не использованные за весь период работы, при любом основании увольнения. Размер определяют по среднему дневному заработку, а делитель с 1 сентября 2025 года составляет 29,3 (постановление Правительства от 24.04.2025 № 540). Для быстрой оценки примените калькулятор.
Подробный расчёт с формулами, двумя примерами и разбором ошибок собран в статье про компенсацию за неиспользованный отпуск при увольнении, а проверить цифры можно в калькуляторе компенсации. Принцип тот же, что и для отпускных, подробности есть в материале про расчёт отпускных в 2026 году.
Выходное пособие: когда положено и сколько
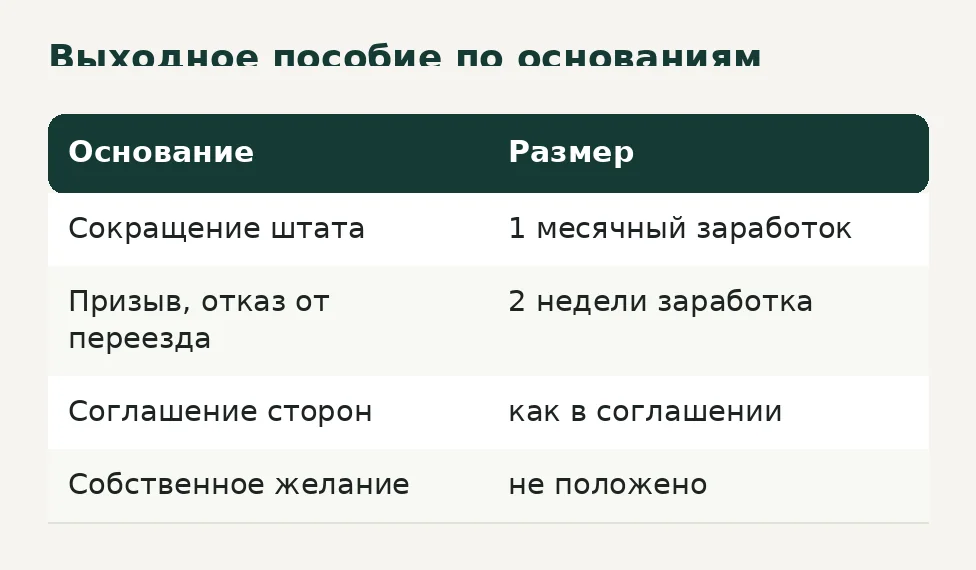
Выходное пособие платят только в случаях, которые прямо названы в ТК РФ или в договоре. При увольнении по собственному желанию оно не положено, если иное не закреплено локальным актом или трудовым договором. Основные случаи сведены в таблицу.
| Основание увольнения | Размер выплаты | Норма |
|---|---|---|
| Ликвидация организации, сокращение численности или штата | средний месячный заработок и сохранение его на период трудоустройства до 2 месяцев со дня увольнения (с зачётом пособия) | ст. 178, ч. 1, 2 |
| Призыв на службу, восстановление прежнего работника, отказ от перевода по медзаключению или от переезда вместе с работодателем | двухнедельный средний заработок | ст. 178, ч. 3 |
| Соглашение сторон | как записано в соглашении или трудовом договоре | ст. 78, ч. 4 ст. 178 |
| Собственное желание, виновные действия | не положено, если иное не закреплено локальным актом | ст. 80 и 81 |
| Смена собственника имущества, увольнение руководителя | не менее трёх средних месячных заработков | ст. 181.1, 279 |
Для третьего месяца при сокращении нужно, чтобы работник встал на учёт в службе занятости в течение 14 рабочих дней после увольнения, но не был трудоустроен. Тогда средний заработок за третий месяц ему выплачивает прежний работодатель по решению службы занятости. В районах Крайнего Севера период трудоустройства может достигать 3 месяцев (ст. 318 ТК РФ).
Размер среднего месячного заработка считают по Положению № 540, а выплаты за второй и третий месяц производят по справке о том, что работник не трудоустроен: сведения берут из трудовой книжки и центра занятости. Если увольняют до истечения двух месяцев с предупреждения о сокращении, работнику дополнительно выплачивают компенсацию, пропорциональную оставшемуся времени (ст. 180 ТК РФ).
Выходное пособие по соглашению сторон
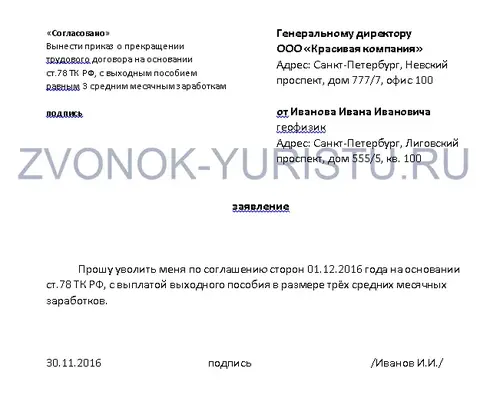
Закон не обязывает платить пособие при увольнении по соглашению сторон, но и не запрещает: размер и порядок выплаты можно записать в самом соглашении. Нередко его устанавливают в размере одного-трёх окладов, а срок прописывают как день увольнения.
При составлении соглашения укажите дату увольнения, состав и размер выплат, срок их перечисления и условие, что стороны претензий друг к другу не имеют. Образец оформления собран в материале про соглашение об увольнении с выплатой компенсации.
Пособие, закреплённое в соглашении, облагается НДФЛ и взносами так же, как выходное по ст. 178: от налогов освобождена часть в пределах трёх средних месячных заработков (шести для Крайнего Севера). Налог начисляют на превышение (п. 3 ст. 217 НК РФ).
НДФЛ и взносы с выплат при увольнении
Каждая выплата облагается налогом по своим правилам, и бухгалтеру важно не смешать их. Зарплата и компенсация отпуска облагаются НДФЛ и взносами в полном объёме. Выходное пособие и средний заработок на период трудоустройства освобождены в пределах трёхкратного среднемесячного заработка (шестикратного - для районов Крайнего Севера и приравненных местностей).
| Выплата | НДФЛ | Страховые взносы |
|---|---|---|
| Зарплата за отработанное время | облагается | облагается |
| Компенсация за неиспользованный отпуск | облагается | облагается |
| Выходное пособие и заработок за период трудоустройства | не облагается в пределах 3 средних месячных заработков, сверх лимита облагается | аналогично НДФЛ |
| Компенсация за задержку по ст. 236 ТК РФ | в пределах нормы статьи не облагается | в пределах нормы статьи не облагается |
Ставки НДФЛ с 2025 года прогрессивные: 13% до 2,4 млн рублей в год и выше по порогам. Как они работают, объяснено в статье про шкалу НДФЛ в 2026 году. Выплаты за последний месяц включают в 6-НДФЛ как обычно.
Пример расчёта при увольнении по сокращению
Работник с окладом 80 000 рублей уволен по сокращению в пятницу 31 июля 2026 года. Отработал июль полностью, средний месячный заработок по Положению составил 80 000 рублей, неиспользованных дней отпуска 14.
- Зарплата за июль: 80 000 руб.
- Среднедневной заработок для отпуска: 80 000 : 29,3 = 2 730,38 руб. Компенсация за 14 дней: 2 730,38 x 14 = 38 225,26 руб.
- Выходное пособие: 80 000 руб. (один средний месячный заработок).
- Всего начислено: 80 000 + 38 225,26 + 80 000 = 198 225,26 руб.
- НДФЛ 13% удерживают с зарплаты и компенсации: (80 000 + 38 225) x 13% = 15 369 руб. Выходное пособие в пределах трёх среднемесячных заработков не облагается.
- К выплате в день увольнения: 198 225,26 - 15 369 = 182 856,26 руб.
Если работник не найдёт работу, во второй месяц после увольнения ему выплатят ещё 80 000 рублей за сохранение среднего заработка. Для этого он приносит работодателю трудовую книжку или сведения о трудовой деятельности и документ, подтверждающий, что он не трудоустроен.
Документы и записи при увольнении
В последний рабочий день работнику выдают не только деньги, но и пакет документов. Состав бумаг определяет ст. 84.1 и 62 ТК РФ, подробно он разобран в статье о том, что должен предоставить работодатель при увольнении.
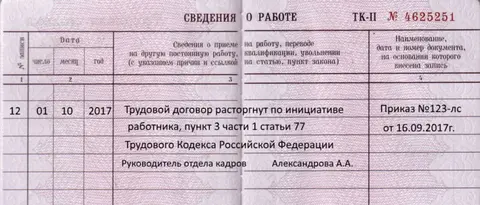
- Трудовая книжка либо сведения о трудовой деятельности и справка, если ведётся электронная.
- Копия приказа об увольнении (Т-8) по заявлению работника, образец оформления есть в материале про бланк приказа на увольнение.
- Справка о заработке для службы занятости, если увольняют по сокращению.
- Расчётный листок с составом выплат и удержаний.
- Копии других документов по письменному заявлению в течение 3 рабочих дней.
Сведения о кадровом мероприятии передают в Социальный фонд в составе ЕФС-1: не позднее рабочего дня, следующего за днём издания приказа об увольнении. Как заполнить отчёт, описано в материале про ЕФС-1 в 2026 году.
Что делать, если расчёт задержали или посчитали неверно
Работник вправе обратиться к работодателю письменно, а при отказе - в трудовую инспекцию, прокуратуру или суд. Иск о взыскании невыплаченных сумм подают в течение года, при этом госпошлину работник не платит. Компенсацию за задержку суд взыскивает по ставке не ниже 1/150 ключевой ставки.
Работодателю, чтобы не допустить споров, стоит заранее готовить расчёт за несколько дней до увольнения и заранее запрашивать заявление на выплату на карту. Если деньги нужно выплатить наличными, их заранее готовят в кассе по правилам, описанным в статье о кассовой дисциплине.
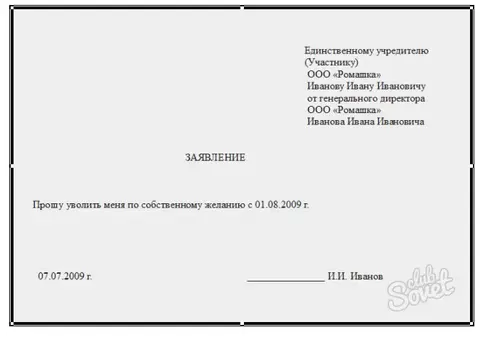
При расчёте по заявлению об увольнении по собственному желанию обязательно проверьте дату, с которой считают рабочие дни, и заявление об отзыве. Работник вправе отозвать заявление до последнего дня, и тогда увольнение не состоится, если на его место не приглашён в письменной форме другой работник, которому нельзя отказать в приёме (ст. 80 ТК РФ). Образец заявления - в статье о том, как писать заявление на увольнение.
Частые вопросы
В какой день платят расчёт при увольнении?
В последний рабочий день работника (ст. 140 ТК РФ). Если в этот день он не работал, деньги выдают не позднее следующего дня после его требования. Откладывать выплату до ближайшего дня зарплаты нельзя.
Какое выходное пособие положено при сокращении?
Один средний месячный заработок и сохранение среднего заработка на период трудоустройства до 2 месяцев со дня увольнения с зачётом пособия. Третий месяц оплачивают, если работник встал на учёт в службе занятости в течение 14 рабочих дней.
Положено ли выходное пособие при увольнении по собственному желанию?
По ТК РФ нет. Пособие платят только если оно предусмотрено трудовым договором, коллективным договором или локальным актом организации. Компенсацию за неиспользованный отпуск при этом выплачивают всегда.
Облагается ли выходное пособие НДФЛ?
Не облагается в пределах трёх средних месячных заработков, а для районов Крайнего Севера и приравненных местностей в пределах шести. Сумма сверх лимита облагается НДФЛ и страховыми взносами (п. 3 ст. 217 НК РФ).
Что грозит работодателю за задержку расчёта?
Компенсация по ст. 236 ТК РФ не ниже 1/150 ключевой ставки Банка России за каждый день и штраф по ч. 6 ст. 5.27 КоАП РФ: 30 000-50 000 рублей на организацию и 10 000-20 000 рублей на должностное лицо.