Договор ГПХ: чем отличается от трудового, налоги и взносы
Договор ГПХ (гражданско-правовой договор) заключают с исполнителем на конкретную работу или услугу, а не на должность: человек отвечает за результат, а не за подчинение режиму организации. Заказчик удерживает НДФЛ и платит страховые взносы на пенсионное и медицинское страхование, а отпуска, больничных и записи в трудовой книжке по такому договору нет.
Содержание
- Что значит договор ГПХ и когда он применим
- Чем ГПХ отличается от трудового договора
- Признаки трудовых отношений и риск переквалификации
- НДФЛ по договору ГПХ с физическим лицом
- Страховые взносы по договору ГПХ в 2026 году
- Договор ГПХ с самозанятым и ИП
- Больничный, стаж и отпуск по договору ГПХ
- Как оформить договор ГПХ и что нужно для учёта
Что значит договор ГПХ и когда он применим
Договор ГПХ - это общее название договоров из Гражданского кодекса: подряда (глава 37), возмездного оказания услуг (глава 39), авторского заказа и некоторых других. Исполнитель не становится сотрудником: он выполняет задание, сдаёт результат и получает вознаграждение по акту.
Подходит такая форма для разовых и проектных задач: разработать сайт, отремонтировать офис, провести обучение, сделать перевод, подготовить отчёт. Если же человеку нужно ежедневно выходить на работу по графику, выполнять приказы руководителя и заниматься одним и тем же без конечного результата, это уже трудовые отношения, даже если на бумаге стоит название ГПХ.
Исполнителем может быть физическое лицо без статуса, индивидуальный предприниматель или самозанятый. От этого зависит, кто платит налоги и взносы, поэтому первым делом уточняйте статус контрагента и сохраняйте подтверждающие документы.
Чем ГПХ отличается от трудового договора
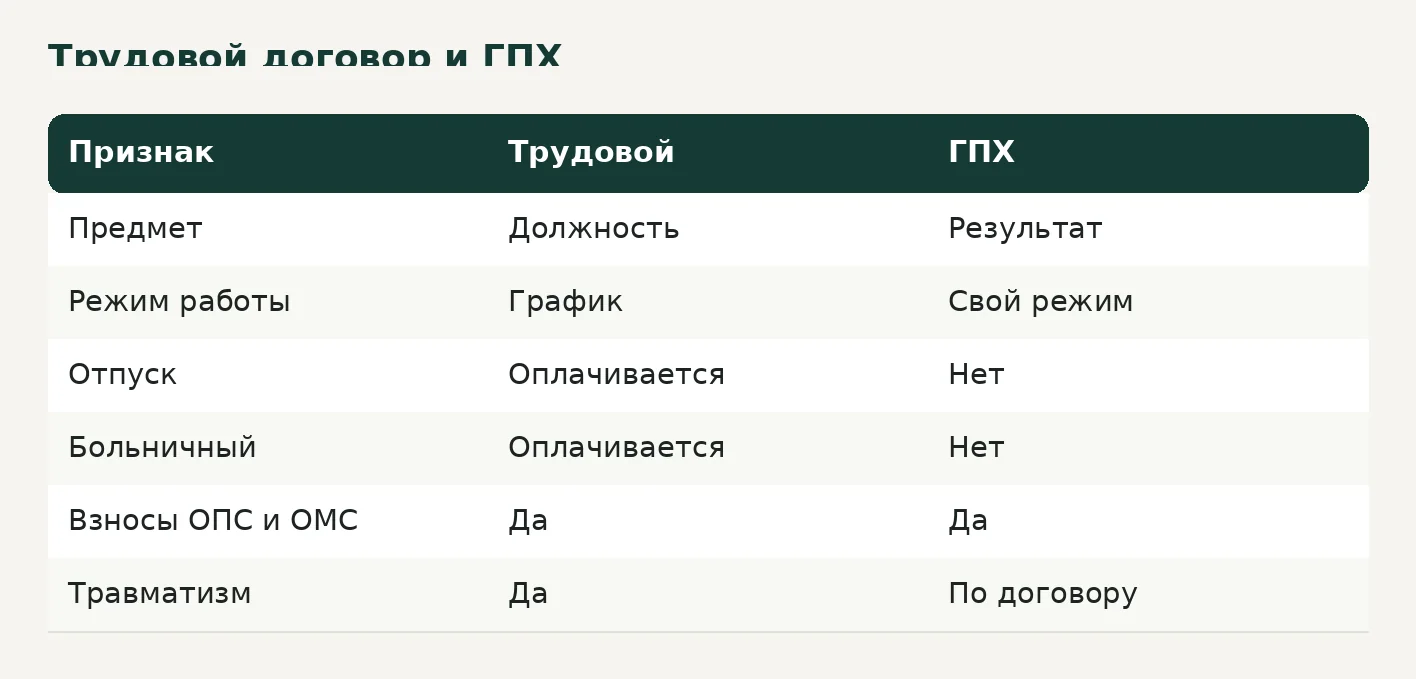
Главное различие закреплено в статьях 15 и 56 Трудового кодекса и в статьях 702 и 779 Гражданского кодекса. По трудовому договору человек выполняет трудовую функцию за плату, подчиняясь правилам внутреннего распорядка. По ГПХ оплачивается результат или услуга, а организация работы остаётся на стороне исполнителя.
В таблице собраны основные отличия, которые важны бухгалтеру и кадровику.
| Признак | Трудовой договор | Договор ГПХ |
|---|---|---|
| Предмет | Трудовая функция по должности | Результат работы или услуга |
| Режим | График, правила внутреннего распорядка | Срок выполнения, режим выбирает исполнитель |
| Оплата | Зарплата не реже двух раз в месяц | По акту, в сроки договора |
| Отпуск и больничный | Оплачиваются работодателем | Не предусмотрены |
| Трудовая книжка | Записи вносятся | Записей нет |
| Взносы на травматизм | Обязательны | Только если указано в договоре |
Договор ГПХ можно закончить по условиям самого договора или по правилам Гражданского кодекса: заказчик вправе отказаться от договора, оплатив фактически выполненное, а исполнитель - при возврате аванса. Гарантий при увольнении, выходного пособия и компенсации за неиспользованный отпуск здесь нет.
Признаки трудовых отношений и риск переквалификации
Статья 15 Трудового кодекса прямо запрещает заключать гражданско-правовые договоры, которые фактически регулируют трудовые отношения. Если инспекция труда или суд найдёт такие признаки, договор признают трудовым, и работодатель доначислит отпускные, больничные, компенсации и взносы, а также заплатит штраф. Для организации по статье 5.27 КоАП РФ штраф составляет от 50 000 до 100 000 рублей, для должностных лиц и ИП - меньше.
Чаще всего на переквалификацию указывают следующие признаки:
- исполнитель выходит на работу ежедневно по графику и отмечается в журнале;
- в договоре указана должность, а не вид работ и результат;
- оплата выплачивается равными суммами два раза в месяц, как зарплата;
- исполнитель подчиняется приказам руководителя и правилам внутреннего распорядка;
- у договора нет конечного результата, а есть бесконечное продление;
- человек работает на оборудовании и в помещении заказчика и не вправе привлекать помощников.
Чтобы снизить риск, описывайте в договоре конкретный результат и сроки, оформляйте акты сдачи-приёмки на каждый этап, не включайте исполнителя в штат и не требуйте отработки рабочего дня. Самозанятых это касается в той же мере: ссылка на статус самозанятого не спасает, если фактически идёт работа по трудовому типу (подробнее в статье о рисках замены работника самозанятым).
НДФЛ по договору ГПХ с физическим лицом
Если исполнитель - обычный человек без статуса ИП и самозанятого, заказчик является налоговым агентом: он удерживает НДФЛ при каждой выплате и перечисляет его в бюджет. Для резидентов в 2026 году действует прогрессивная шкала: 13% с дохода до 2,4 млн рублей за год, 15% с суммы от 2,4 до 5 млн, 18% от 5 до 20 млн, 20% от 20 до 50 млн и 22% с суммы свыше 50 млн рублей. Разбор шкалы с примерами есть в статье о прогрессивной шкале НДФЛ. Для нерезидентов ставка по таким доходам обычно составляет 30%.
Исполнитель вправе заявить профессиональный вычет по статье 221 Налогового кодекса: он вычитает документально подтверждённые расходы, которые понёс в связи с выполнением работ. Для этого ему нужно написать заявление, а заказчику - получить подтверждающие документы. Доходы по ГПХ отражаются в 6-НДФЛ с кодом дохода 2010 (оплата по гражданско-правовым договорам), а расчёт и сроки перечисления налога описаны в материале о заполнении 6-НДФЛ.
Страховые взносы по договору ГПХ в 2026 году
По договорам ГПХ с физическими лицами, которые не являются ИП, заказчик начисляет взносы на обязательное пенсионное и обязательное медицинское страхование. Взносы на случай болезни и материнства (ВНиМ) по таким договорам не платят. Взносы на травматизм платят только тогда, когда обязанность прямо записана в договоре.
| Вид взноса | Платится ли | Примечание |
|---|---|---|
| Пенсионное страхование | Да | В составе единого тарифа 30% |
| Медицинское страхование | Да | В составе единого тарифа 30% |
| Больничные и материнство | Нет | Только добровольно, самим исполнителем |
| Травматизм | По условию договора | Тариф по классу риска заказчика |
Единый тариф в 2026 году составляет 30% до предельной величины базы (по данным профильных изданий, 2 979 000 рублей на человека за год) и 15,1% сверх неё. У субъектов малого и среднего бизнеса действует пониженный тариф 15% с части выплат, превышающей МРОТ (27 093 рубля), если соблюдены условия статуса МСП. Срок уплаты взносов - не позднее 28 числа месяца, следующего за месяцем выплаты. Показатели считаются в расчёте по взносам, подробности - в статье про РСВ.
Если взносы на травматизм предусмотрены договором, то заказчик платит их по тарифу, который утверждён для его класса профессионального риска. С 1 сентября 2026 года по договорам с такой оговоркой нужны дополнительные сведения в ЕФС-1 (закон от 20 февраля 2026 года № 29-ФЗ), поэтому до подписания договора решите, нужна ли вам эта обязанность.
Договор ГПХ с самозанятым и ИП
С самозанятым и ИП налоговая нагрузка для заказчика проще. Заказчик не удерживает НДФЛ и не платит страховые взносы: исполнитель сам платит налог на профессиональный доход (4% с доходов от физических лиц и 6% с доходов от организаций и ИП) или налоги по своему режиму. Взносы за себя ИП платит сам, как описано в статье о взносах ИП за себя.
Для самозанятого требуется чек из приложения Мой налог: без него организации придётся доказывать расходы, а при отсутствии чека есть риск платить налог и взносы как за обычного физического лица. Сохраняйте в деле чек, акт и договор. Также проверьте статус исполнителя на сайте ФНС перед каждой выплатой, ведь он мог его потерять, превысив лимит доходов 2,4 млн рублей в год.
Больничный, стаж и отпуск по договору ГПХ
Работодатель не обязан оплачивать больничный исполнителю по ГПХ: такие гарантии есть только у работников по трудовому договору. Получить пособие можно, если исполнитель добровольно вступил в правоотношения по страхованию на случай болезни в Социальном фонде и сам платит взносы. Стоимость страхового года считают так: МРОТ на начало года умножают на 2,9% и на 12 месяцев, то есть в 2026 году около 9 428 рублей. Для расчёта больничных по трудовым договорам удобнее воспользоваться статьёй о расчёте больничного.
В трудовой стаж время работы по ГПХ не включается, поскольку запись в трудовую книжку или сведения о трудовой деятельности не вносятся. При этом пенсионные права формируются: за исполнителя уплачиваются взносы на пенсионное страхование, а период учитывается в страховом стаже и пенсионных баллах. Ежегодного оплачиваемого отпуска у исполнителя нет, но он сам выбирает, когда работать, если это не нарушает сроки по договору.
Как оформить договор ГПХ и что нужно для учёта
Хороший договор ГПХ включает предмет (что именно нужно сделать), сроки и этапы, стоимость и порядок оплаты, требования к результату, порядок приёмки и условия расторжения. Если нужны взносы на травматизм, это указывается отдельным пунктом. Обязательно приложите техническое задание и подготовьте акт сдачи-приёмки.
Порядок действий при оформлении выглядит так:
- Проверьте статус исполнителя: физлицо, ИП или самозанятый.
- Опишите результат, сроки и стоимость в договоре, не называя должность.
- Определите, нужны ли взносы на травматизм, и запишите это в договоре.
- Получите от исполнителя паспортные данные, ИНН и СНИЛС.
- После приёмки подпишите акт, удержите НДФЛ и начислите взносы.
- Сдайте отчётность: 6-НДФЛ, РСВ и сведения в СФР в составе ЕФС-1.
Сроки уплаты налогов и взносов удобно свести в общий график, пример которого дан в налоговом календаре бухгалтера. Для проводок в 1С по договорам ГПХ заведите отдельный вид начисления и не смешивайте его с зарплатой по трудовым договорам: у них разные взносы и коды доходов.
Частые вопросы
Что значит договор ГПХ при устройстве на работу?
Это означает, что вас оформляют как исполнителя, а не как сотрудника. Отпуска, больничных и записи в трудовой книжке не будет, но налоги и пенсионные взносы за вас заплатит заказчик. Если вы фактически работаете по графику и под руководством начальника, договор можно оспорить и признать трудовым.
Какой налог платится по договору ГПХ с физическим лицом?
Заказчик удерживает НДФЛ из вознаграждения: 13% с дохода до 2,4 млн рублей за год и выше по прогрессивной шкале. Дополнительно он платит взносы на пенсионное и медицинское страхование из своих средств, исполнитель на руки получает сумму за вычетом НДФЛ.
Оплачивается ли больничный по договору ГПХ?
Заказчик больничный не оплачивает. Пособие может получить исполнитель, который добровольно вступил в систему страхования в Социальном фонде и платит взносы сам. Без этого пособия не будет.
Идёт ли стаж по договору ГПХ?
Трудовой стаж не идёт, потому что запись в трудовую книжку не вносится. Страховой стаж и пенсионные баллы формируются, так как за исполнителя уплачиваются взносы на пенсионное страхование.
Можно ли заключить договор ГПХ с самозанятым вместо трудового?
Можно, если работа носит характер разовой услуги или проекта и самозанятый действует самостоятельно. Если он выходит по графику, подчиняется правилам и выполняет постоянные обязанности, налоговая и суд могут признать отношения трудовыми и доначислить налоги и взносы.