Пени по налогам: как рассчитать, куда платить и как проверить
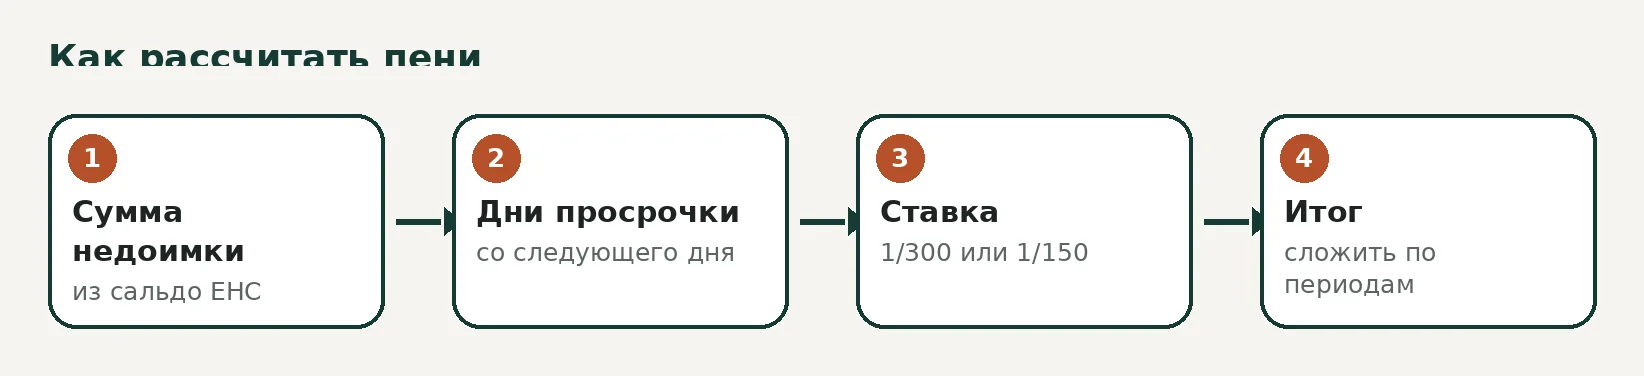
Пени - это плата за каждый день просрочки налога: их начисляют автоматически, как только на едином налоговом счёте появляется долг. Организации платят за первые 30 дней 1/300 ключевой ставки Банка России за день, а начиная с 31-го дня 1/150, ИП и физические лица - всегда 1/300.
Содержание
Что такое пени и когда они начисляются
Пени предусмотрены статьёй 75 Налогового кодекса и компенсируют бюджету потери от того, что деньги поступили не вовремя. Они начисляются за каждый календарный день просрочки, начиная со дня, следующего за сроком уплаты. Заявлений от инспекции не нужно: налоговая рассчитывает пени сама и отражает их на едином налоговом счёте (ЕНС).
С 2023 года расчёт пеней привязан к ЕНС. Пени начисляются на отрицательное сальдо, то есть на сумму долга по всем налогам вместе, а не по каждому налогу отдельно. Если вы внесли деньги, но их недостаточно для всех обязательств, долг остаётся и пени продолжают расти на неоплаченную часть.
Пени не нужно путать со штрафом. Штраф назначают за нарушение, например за неподачу декларации или занижение базы, он утверждается решением по итогам проверки. Пени начисляются автоматически и не требуют вины налогоплательщика. Пени на сами штрафы не начисляются.
Ставка пеней в 2026 году: организации, ИП и физические лица
Размер пеней зависит от ключевой ставки Банка России и статуса налогоплательщика. В ноябре 2026 года ключевая ставка составляет 14% годовых, на следующем заседании в декабре Банк России может её изменить. Для расчёта берут ставку, действовавшую в каждый день просрочки.
| Налогоплательщик | 1-30 день просрочки | С 31-го дня |
|---|---|---|
| Организация | 1/300 ключевой ставки | 1/150 ключевой ставки |
| ИП | 1/300 ключевой ставки | 1/300 ключевой ставки |
| Физическое лицо | 1/300 ключевой ставки | 1/300 ключевой ставки |
Для организаций повышенный коэффициент с 31-го дня действует по правилам пункта 4 статьи 75, а специальные положения этой статьи о порядке расчёта на ЕНС продлевались на 2026 год. Так как нормы менялись несколько раз и применялись в том числе задним числом, перед расчётом сверьте редакцию статьи 75 и разъяснения ФНС.
Как рассчитать пени: формула и примеры
Базовая формула такая: пени = недоимка x ключевая ставка x коэффициент (1/300 или 1/150) x число дней просрочки. Если ставка менялась в течение просрочки, период разбивают на части и считают каждую по своей ставке, затем складывают.
Пример для организации. Недоимка 100 000 рублей, просрочка 45 дней, ключевая ставка 14%.
- Первые 30 дней: 100 000 x 14% x 1/300 x 30 = 1 400 рублей.
- Следующие 15 дней: 100 000 x 14% x 1/150 x 15 = 1 400 рублей.
- Итого пеней: 2 800 рублей.
Пример для ИП или физического лица с теми же исходными данными: 100 000 x 14% x 1/300 x 45 = 2 100 рублей. Разница составляет 700 рублей, и она растёт с каждым днём просрочки у организаций. Пени округляют до копеек, а итоговую сумму начисляют на ЕНС налоговый орган.
Для самостоятельной проверки подойдёт электронная таблица: столбцы с датой начала, числом дней на каждую ставку и коэффициентом. Такая таблица пригодится при сверке с данными инспекции и при подготовке пояснений, как в статье о требовании ФНС о пояснениях.
Пени по разным налогам: НДС, прибыль, имущество, НДФЛ
Принцип расчёта един для всех налогов и взносов, но есть отличия в учёте и сроках.
- НДС: срок уплаты наступает равными долями до 28-го числа трёх месяцев после квартала, поэтому пени считают по каждой части отдельно. Об изменениях ставки см. статью про НДС 22%.
- Налог на прибыль: пени начисляются по авансовым платежам и по итогам года, подробности в материале про налог на прибыль.
- Налог на имущество и транспортный налог: пени начинаются со следующего дня после срока уплаты, а у физических лиц - после 1 декабря.
- НДФЛ: налоговый агент платит пени за несвоевременное перечисление удержанного налога, при этом удержать их из дохода работника нельзя.
- Страховые взносы: пени на задолженность считаются так же, как по налогам.
Если налог на момент срока был перечислен, но его не хватило из-за ошибки в сумме или неверной очерёдности списания, недостающая часть попадает в долг и по ней тоже начисляются пени. Следите за точностью цифр в уведомлениях: ошибки описаны в статье про уведомление об исчисленных налогах.
Куда и как платить пени
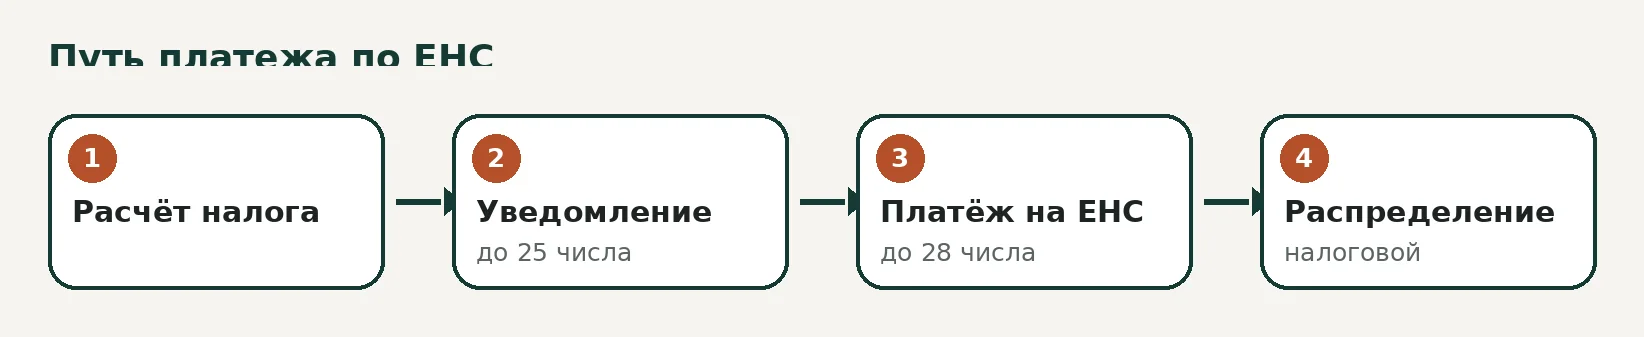
Отдельной платёжки на пени с 2023 года не требуется. Пени оплачивают так же, как налоги: перечислением единого налогового платежа (ЕНП) на счёт ФНС. Деньги поступают на ЕНС, и налоговая сама распределяет их по обязательствам. Использовать отдельный КБК для пеней по каждому налогу не нужно.
Для платёжного поручения используют единый КБК ЕНП 182 01 06 12 01 01 0000 510 и реквизиты, которые опубликованы на сайте ФНС: их надо сверить перед отправкой. В назначении платежа обычно достаточно указать, что это единый налоговый платёж. Перед оплатой сравните сумму платежа с данными в личном кабинете, а срок перечисления учитывайте так, чтобы деньги дошли до счёта.
Помните об очерёдности списания с ЕНС. Сначала гасится недоимка по налогам, затем начисления, пени, проценты и штрафы. Поэтому платёж без запаса может не покрыть пени полностью, и они продолжат начисляться. Добавляйте небольшой запас и проверяйте сальдо после платежа. Подробнее о работе со счётом написано в статье про проверку сальдо ЕНС.
Как проверить пени в личном кабинете ФНС
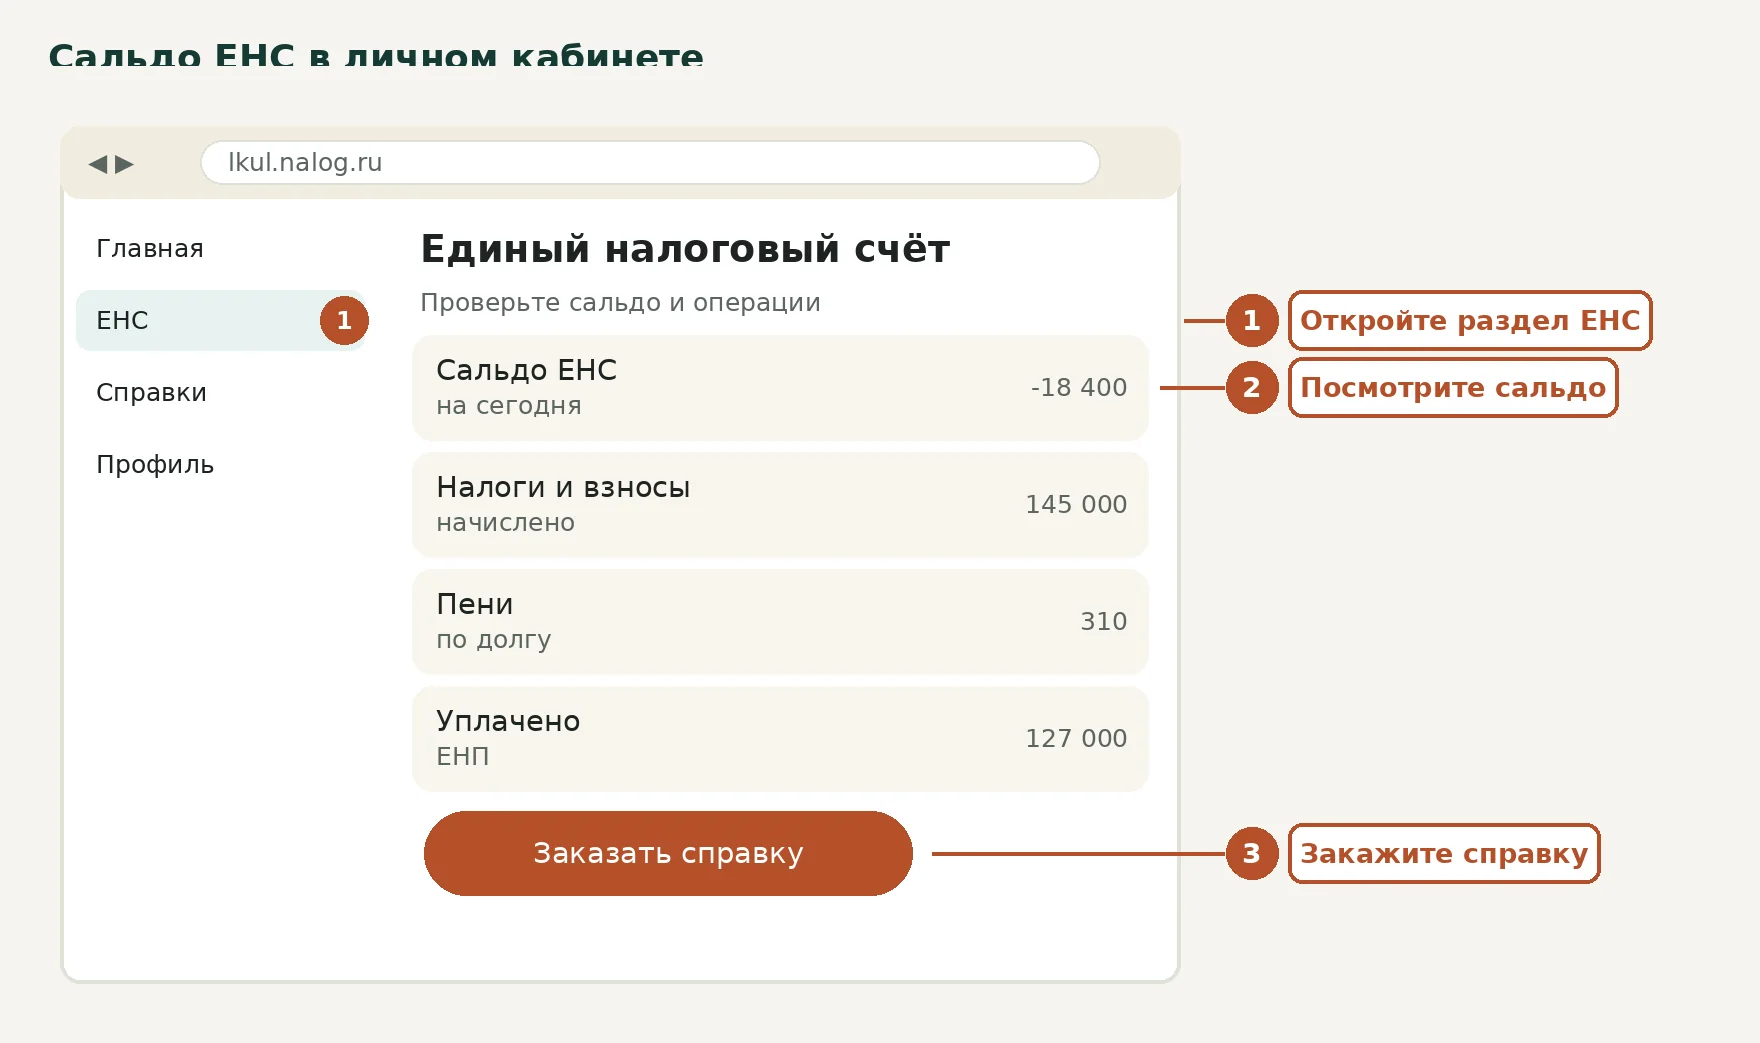
Проверить начисления можно в личном кабинете налогоплательщика на сайте ФНС: для организаций, ИП и физических лиц. Вход для физических лиц возможен через Госуслуги. В разделе ЕНС видны сальдо, начисления, платежи и отдельные строки по пеням.
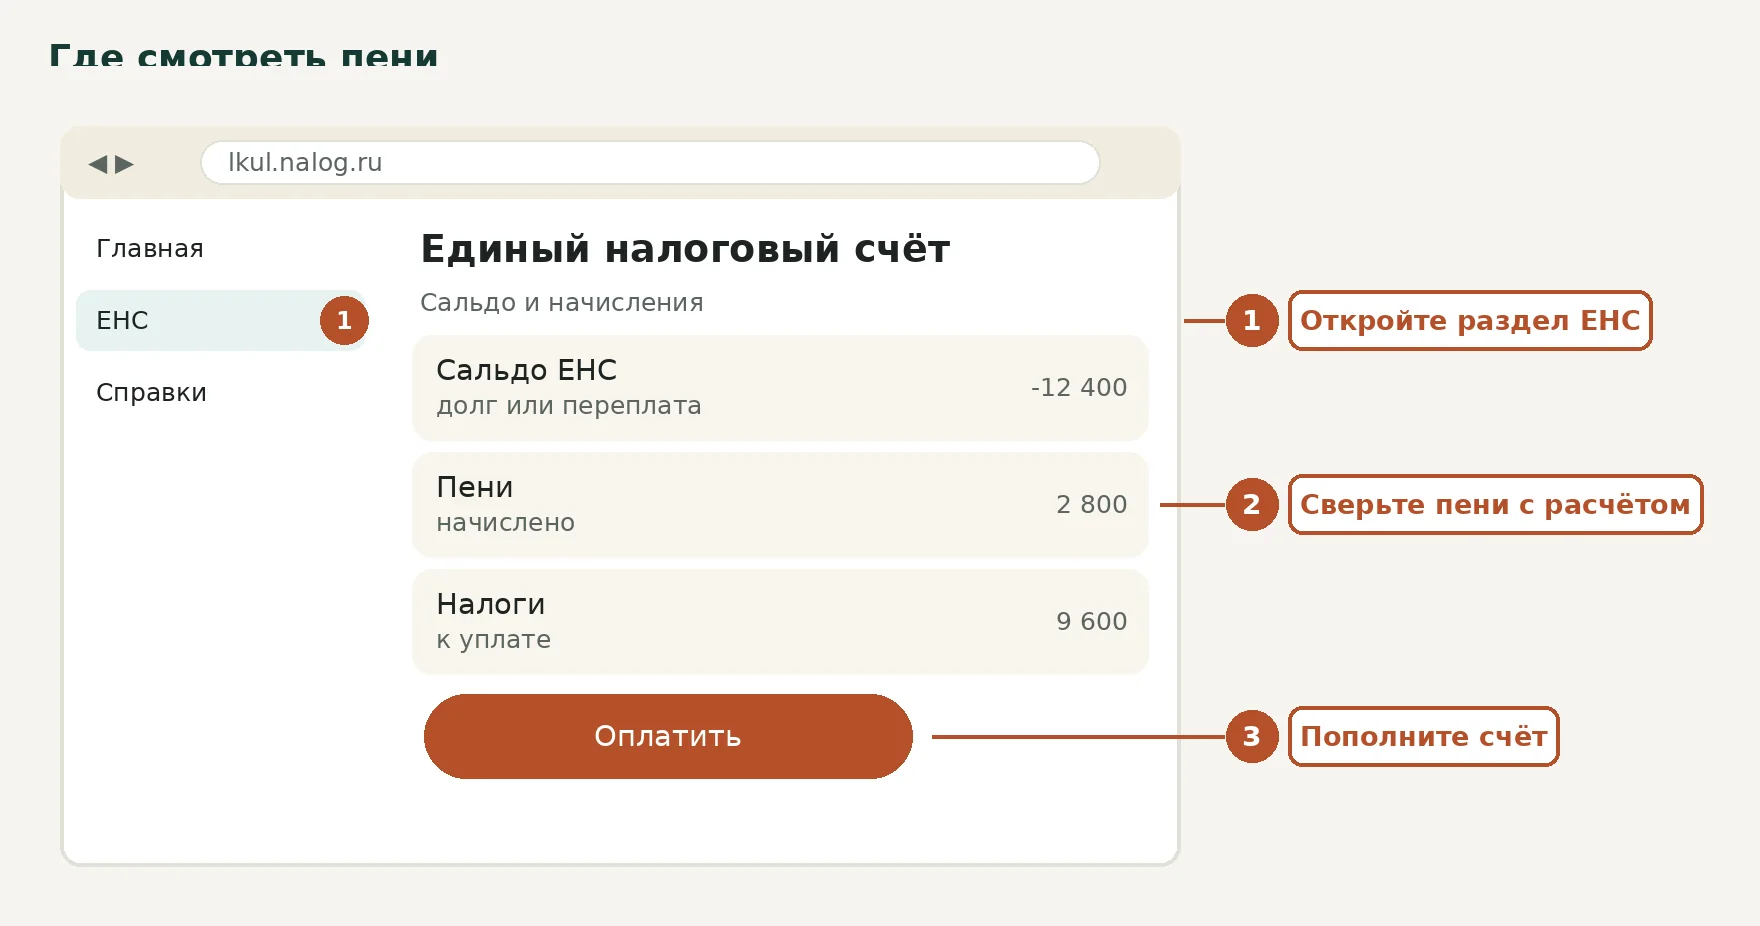
Порядок проверки такой:
- Войдите в личный кабинет и откройте раздел Единый налоговый счёт.
- Посмотрите текущее сальдо: отрицательная сумма означает долг.
- Запросите справку о состоянии расчётов, если нужна детализация по датам и налогам.
- Сравните сумму пеней со своим расчётом по формуле.
- При расхождении подайте в инспекцию запрос на сверку или пояснения.
Если вы заплатили, но платёж не отражён, воспользуйтесь сервисом поиска платежа и уточните УИН или дату и сумму платежа. Сведения о платеже обычно появляются в кабинете в течение суток.
Учёт пеней в бухгалтерии и налогах
В бухгалтерском учёте пени по налогам отражают как прочие расходы: проводка Дебет 99 Кредит 68 для налоговых платежей и Дебет 99 Кредит 69 для взносов, а перечисление платёжкой оформляется как обычная уплата по счёту ЕНС. В налоговом учёте по налогу на прибыль пени в расходы не включают (статья 270 Налогового кодекса), на упрощёнке они также не уменьшают налоговую базу.
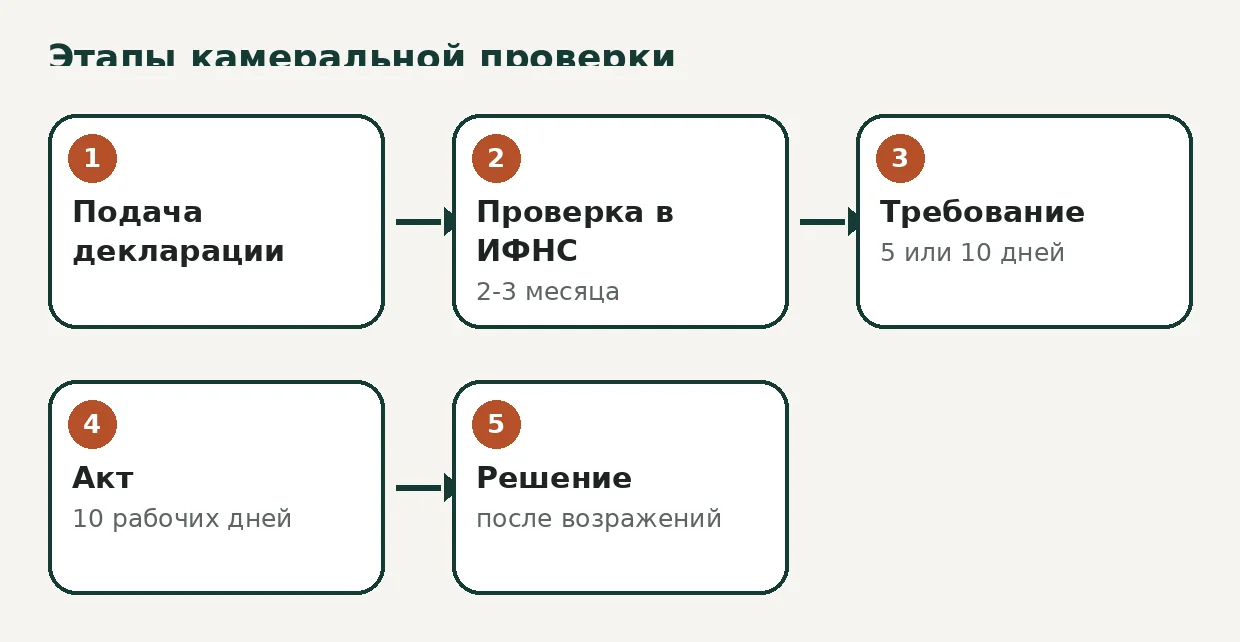
Что делать, чтобы не платить пени? Составьте календарь платежей и уведомлений, пополняйте ЕНС заранее, а в день срока проверяйте, что сумма зачислена. Календарь с основными сроками есть в статье налоговый календарь бухгалтера. Если пени начислены неправомерно, подайте заявление о перерасчёте или обжалуйте решение. После проверки пени доначисляют вместе с недоимкой, как это описано в материале о камеральной проверке.
Частые вопросы
Какая ставка пени по налогам в 2026 году?
Для организаций 1/300 ключевой ставки за день в первые 30 дней просрочки и 1/150 начиная с 31-го дня. ИП и физические лица платят 1/300 ключевой ставки весь период. Ключевая ставка в ноябре 2026 года составляет 14%.
Как посчитать пени по налогам самостоятельно?
Умножьте сумму недоимки на ключевую ставку, на коэффициент 1/300 или 1/150 и на число дней просрочки. Если ставка менялась, разделите период на части и сложите результаты.
Нужен ли отдельный КБК для оплаты пеней?
Нет. Пени платят в составе единого налогового платежа на единый КБК ЕНП, а налоговая сама распределяет деньги. Платёжку лучше сверить с актуальными реквизитами на сайте ФНС.
Как проверить, есть ли задолженность и пени?
Войдите в личный кабинет налогоплательщика на сайте ФНС и откройте раздел ЕНС: там видно сальдо, начисления и пени. Детализацию по датам можно получить в справке о состоянии расчётов.
С какого дня начисляются пени?
Со следующего дня после срока уплаты налога. Если срок выпал на выходной, платить нужно в ближайший рабочий день, и пени начисляются со дня, следующего за ним.