Компенсация за неиспользованный отпуск при увольнении: расчёт и примеры
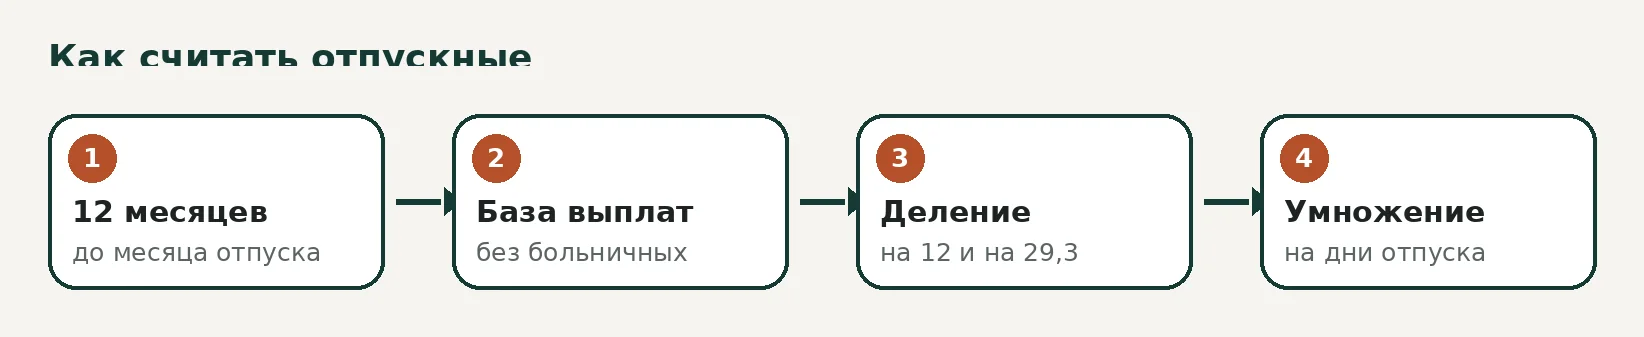
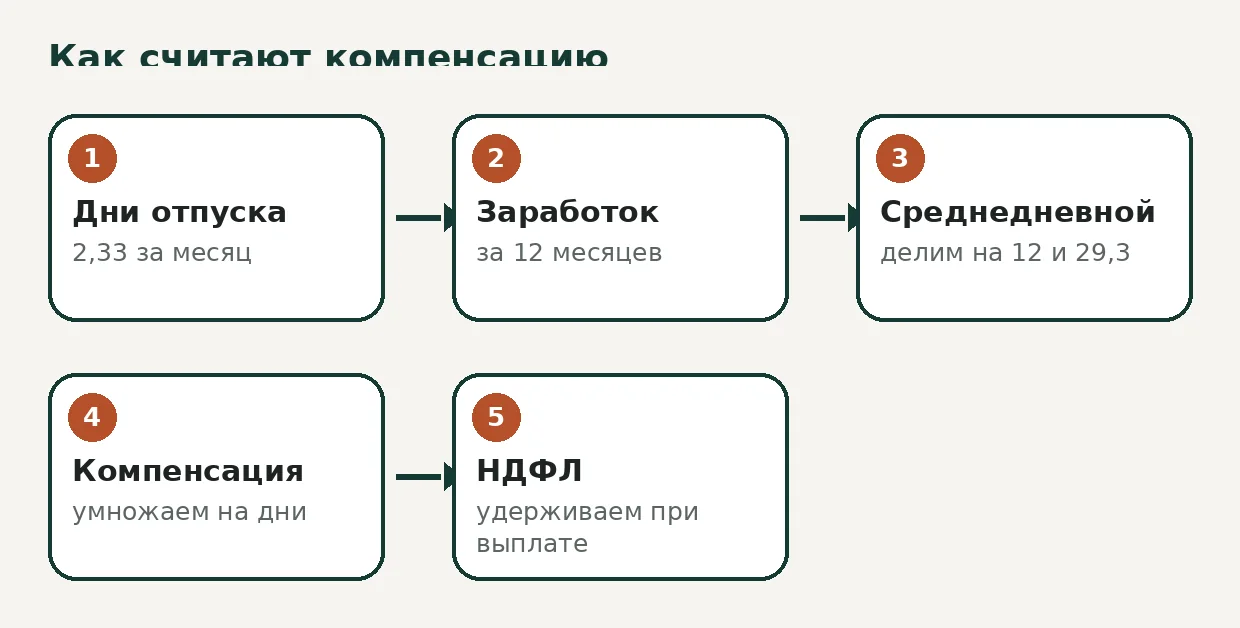
При увольнении работодатель обязан выплатить компенсацию за все неиспользованные дни отпуска независимо от причины увольнения (ст. 127 ТК РФ). Сумма равна среднедневному заработку, умноженному на число дней, а среднедневной считают по Положению, которое действует с 1 сентября 2025 года: заработок за 12 месяцев делят на 12 и на 29,3.
Ниже порядок расчёта по шагам, два примера с цифрами, налоги и сроки выплаты, а также расчёт в калькуляторе сайта.
Содержание
- Кому положена компенсация и по каким основаниям
- Сколько дней отпуска накопилось к моменту увольнения
- Формула среднедневного заработка в 2026 году
- Пошаговый расчёт компенсации
- Пример 1: полный расчётный период
- Пример 2: работник проработал меньше года
- НДФЛ, страховые взносы и отражение в отчётности
- Срок выплаты и ответственность за задержку
- Отпуск с последующим увольнением вместо компенсации
- Частые ошибки при расчёте компенсации
Кому положена компенсация и по каким основаниям
Право на компенсацию возникает при любом основании увольнения: по собственному желанию, по соглашению сторон, при сокращении, по окончании срочного договора, а также при увольнении за виновные действия работника. Статья 127 ТК РФ не делает исключений: деньги платят за все неиспользованные отпуска, накопленные за весь период работы.
Компенсируют и основной, и дополнительные отпуска: за работу во вредных условиях, ненормированный день, работу в районах Крайнего Севера. Не компенсируют отпуск, который работник уже получил, и дни, которые он взял авансом, но пока не отработал: за них при увольнении возможно удержание.
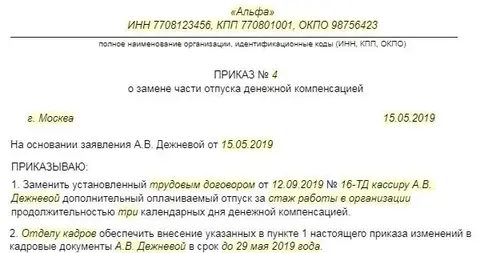
Работодатель не вправе заменить компенсацию отпуском, если работник против. Единственная альтернатива, которую допускает ст. 127 ТК РФ, - предоставить отпуск с последующим увольнением по письменному заявлению работника. О ней подробнее ниже.
Сколько дней отпуска накопилось к моменту увольнения
Основной отпуск составляет 28 календарных дней за рабочий год (ст. 115 ТК РФ). За каждый отработанный месяц набегает 28 : 12 = 2,33 дня. Отпуск считают от даты приёма на работу, а не от начала календарного года, и учитывают все периоды работы, засчитываемые в стаж для отпуска (ст. 121 ТК РФ).
Чтобы определить число неиспользованных дней, из всех накопленных вычитают те, которые работник уже отгулял. Если работник работает давно и ни разу не уходил в отпуск, дни за прошлые годы суммируются и тоже компенсируются.
| Отработано месяцев | Накоплено дней основного отпуска |
|---|---|
| 1 | 2,33 |
| 3 | 7 |
| 6 | 14 |
| 9 | 21 |
| 11 | 25,67 |
| 12 | 28 |
В отработанное время не включают отпуск без сохранения заработной платы свыше 14 дней в году, отпуск по уходу за ребёнком, прогулы и некоторые другие периоды (ст. 121 ТК РФ). Они сдвигают дату, с которой отсчитывают рабочий год, и уменьшают накопленные дни. Больничные и командировки, напротив, входят в стаж.
Дробные дни считают по Правилам об очередных и дополнительных отпусках 1930 года: излишки менее половины месяца отбрасывают, равные половине месяца и более округляют до целого месяца. Роструд рекомендует округлять дни до целого числа в пользу работника, такой же подход принят в большинстве расчётных программ.
Формула среднедневного заработка в 2026 году
Средний заработок с 1 сентября 2025 года считают по Положению, утверждённому постановлением Правительства от 24.04.2025 № 540. Оно заменило постановление № 922 от 24.12.2007. Для компенсации за отпуск берут 12 календарных месяцев, предшествующих месяцу увольнения, и делят заработок на 12 и на 29,3: это среднемесячное число календарных дней.
Формула для полностью отработанных месяцев: среднедневной заработок = заработок за расчётный период : 12 : 29,3. Если часть месяцев отработана не полностью, эти месяцы пересчитывают в отработанные календарные дни: 29,3 : число календарных дней месяца x число календарных дней, приходящихся на отработанное время.
Компенсация = среднедневной заработок x число неиспользованных дней. Результат до удержания НДФЛ - это сумма начисления. Рассчитать её быстрее поможет калькулятор: введите заработок и дни, и он подставит цифры в формулу.
Те же правила действуют для отпускных, ознакомиться можно в статье о расчёте отпускных в 2026 году, а быстро проверить итог - в калькуляторе компенсации за неиспользованный отпуск.
Пошаговый расчёт компенсации
- Определите дату увольнения и расчётный период: 12 месяцев до месяца увольнения. Если уволили 16 марта 2026 года, берут март 2025 - февраль 2026.
- Соберите начисленный заработок за период: оклад, надбавки, премии, доплаты за работу в ночное и сверхурочное время.
- Исключите выплаты, которые не входят в расчёт, и проверьте периоды, когда работник не работал.
- Вычислите среднедневной заработок по формуле.
- Посчитайте число неиспользованных дней с учётом отгулянных.
- Умножьте среднедневной на дни и начислите НДФЛ.
Для расчёта берут все выплаты, предусмотренные системой оплаты труда: оклад, надбавки, регулярные премии, оплату сверхурочных. Годовые и квартальные премии включают в пределах, установленных Положением. Не включают выплаты социального характера, материальную помощь, оплату питания и проезда, а также отпускные и пособия по временной нетрудоспособности.
Пример 1: полный расчётный период
Бухгалтер Иванова работает по окладу 70 000 рублей и увольняется по собственному желанию. Она отработала 12 месяцев, получила только оклад и не отгуляла 14 дней основного отпуска.
Среднедневной заработок: 70 000 x 12 : 12 : 29,3 = 2 389,08 рубля. Компенсация: 2 389,08 x 14 = 33 447,10 рубля. НДФЛ по ставке 13%: 33 447 x 13% = 4 348 рублей. Работница получит на руки 33 447,10 - 4 348 = 29 099,10 рубля.
Пример 2: работник проработал меньше года
Сотрудник принят 1 марта 2026 года на оклад 50 000 рублей и увольняется 30 сентября 2026 года. Проработал 7 полных месяцев, отпуск не использовал.
- Накопленные дни: 28 : 12 x 7 = 16,33, округляем до 16 дней.
- Расчётный период: март - август 2026, то есть 6 месяцев, потому что сентябрь, в котором уволили, не входит.
- Заработок за период: 50 000 x 6 = 300 000 рублей.
- Среднедневной: 300 000 : 6 : 29,3 = 1 706,48 рубля.
- Компенсация: 1 706,48 x 16 = 27 303,75 рубля.
- НДФЛ 13%: 27 304 x 13% = 3 549 рублей. На руки 23 754,75 рубля.
Если расчёт по формуле даёт заработок ниже расчёта от МРОТ, проверьте это по Положению. МРОТ с 1 января 2026 года составляет 27 093 рубля, подробности и районные коэффициенты - в статье про МРОТ в 2026 году.
НДФЛ, страховые взносы и отражение в отчётности
Компенсация за неиспользованный отпуск - доход работника, который облагается НДФЛ по общим правилам и страховыми взносами. Ставки НДФЛ с 2025 года прогрессивные: 13% с части дохода до 2,4 млн рублей за год и 15%, 18%, 20% и 22% с частей выше порогов. Как работает шкала, показано в материале про прогрессивную шкалу НДФЛ.
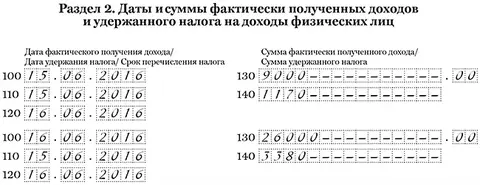
Датой получения дохода по компенсации считается день её выплаты. Удержанный НДФЛ перечисляют в составе единого налогового платежа: за выплаты с 1 по 22 число - до 28 числа этого месяца, за выплаты с 23 числа до конца месяца - до 3 числа следующего. Для этого подают уведомление об исчисленных суммах, оно описано в статье про уведомление об исчисленных налогах.
В 6-НДФЛ компенсацию показывают в разделе 1 по сроку перечисления налога и в разделе 2 по дате выплаты. Нюансы заполнения разобраны в материале о том, как компенсация отпуска попадает в 6-НДФЛ, а общие правила отчёта - в статье про 6-НДФЛ в 2026 году.
Срок выплаты и ответственность за задержку
Все суммы при увольнении, включая компенсацию, выплачивают в последний рабочий день работника (ст. 140 ТК РФ). Если в этот день он не работал, деньги выдают не позднее следующего дня после требования. При споре о размере работодатель платит ту часть, с которой согласен, а остальное определяет суд или инспекция.
За каждый день задержки начисляется компенсация по ст. 236 ТК РФ: не менее 1/150 ключевой ставки Банка России от невыплаченной суммы. Должностные лица и организации отвечают по ч. 6 ст. 5.27 КоАП РФ: штраф организации составляет 30 000-50 000 рублей. Иск о взыскании подают в суд в течение года со дня, когда деньги должны были выплатить.
Отпуск с последующим увольнением вместо компенсации
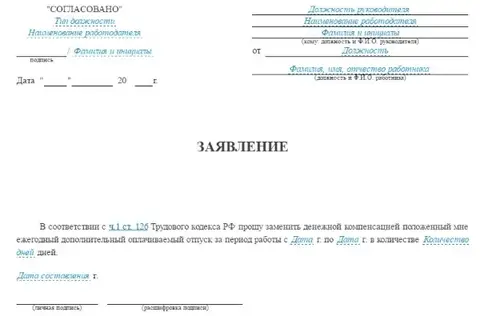
Работник вправе написать заявление и уйти в неиспользованный отпуск с последующим увольнением (ч. 2 ст. 127 ТК РФ). Тогда днём увольнения считается последний день отпуска, а работодатель платит отпускные в обычном порядке за три дня до начала отпуска. Исключение составляют увольнения за виновные действия.
Решение принимают до увольнения: заявление подают заранее, чтобы отпуск успел начаться и закончиться до даты расторжения договора. Компенсацию в этом случае не выплачивают, так как дни фактически отгулены, а стаж и зарплата идут до последнего дня отпуска.
Если работник перед увольнением брал отпуск вперёд за ещё не отработанное время, работодатель вправе удержать сумму из окончательного расчёта (ст. 137 ТК РФ). Не удерживают деньги за авансовый отпуск, если уволили в связи с ликвидацией, сокращением штата, призывом на службу, по состоянию здоровья и в ряде других случаев. Общий порядок расчёта с увольняемым изложен в статье о расчёте при увольнении.
Частые ошибки при расчёте компенсации
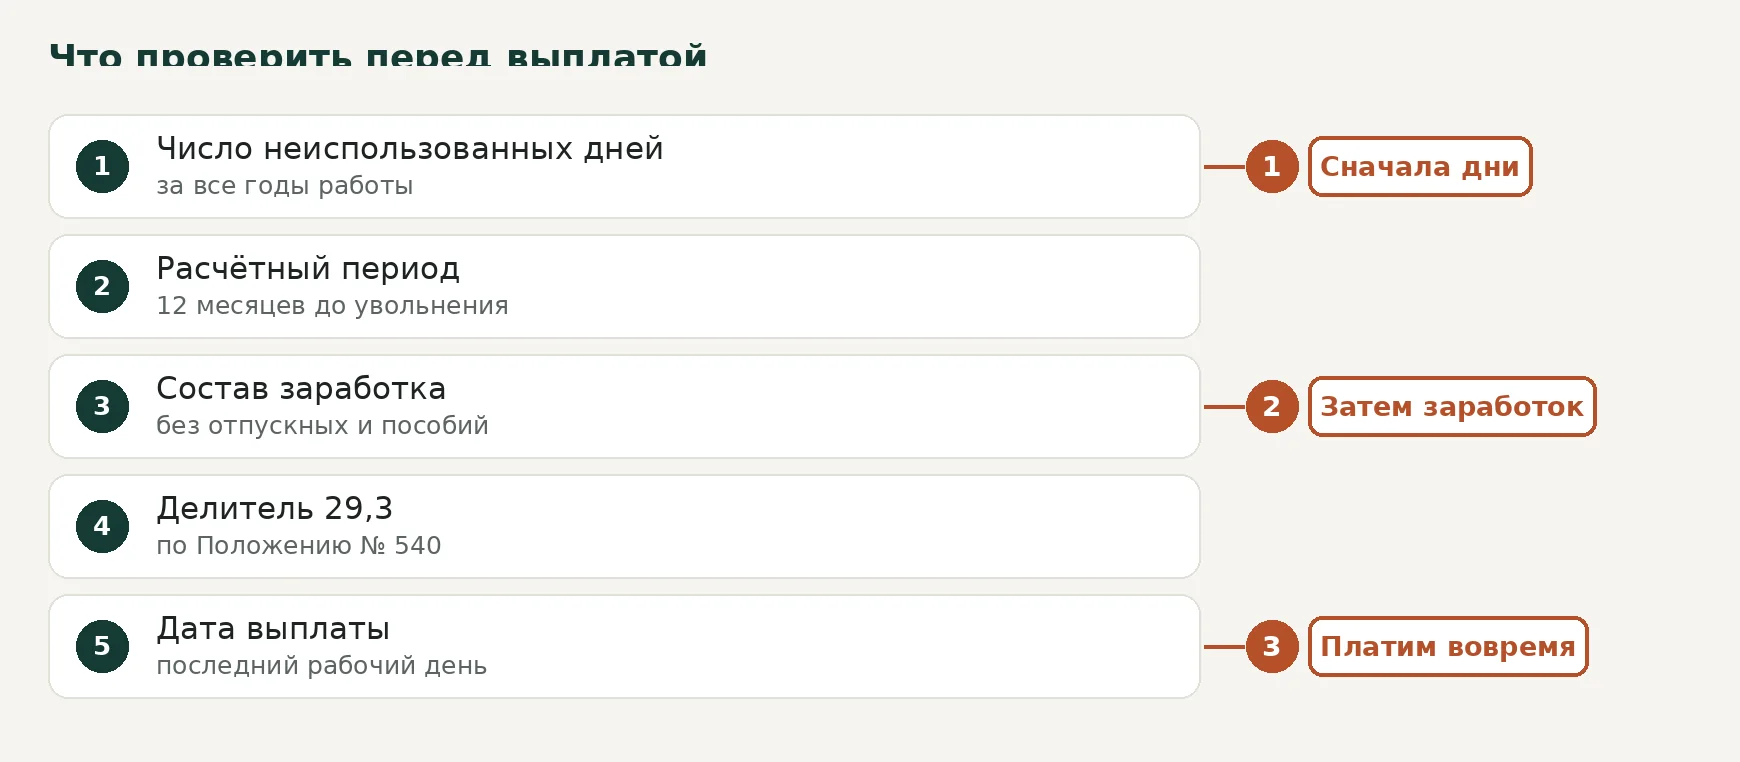
Расхождения чаще всего связаны с неправильным числом дней и составом заработка. Перед выплатой проверьте расчёт по списку.
- Не учтены дни отпуска за прошлые рабочие годы, если работник давно не отдыхал.
- В заработок попали отпускные, больничные или материальная помощь.
- Не включена премия, которая входит в систему оплаты труда.
- Не пересчитан неполный месяц в расчётном периоде.
- Дни округлили не в пользу работника или применили устаревший делитель.
- НДФЛ удержан по неправильной ставке без учёта дохода за год.
- Выплата произведена позже последнего рабочего дня.
Если спорных вопросов много, заранее посчитайте компенсацию двумя способами, сохраните расчётный лист и покажите его работнику. Это снимает большинство конфликтов и снижает риск обращения в трудовую инспекцию.
Частые вопросы
Положена ли компенсация за неиспользованный отпуск при увольнении по собственному желанию?
Да. Компенсация выплачивается за все неиспользованные дни отпуска при любом основании увольнения, включая собственное желание, соглашение сторон и увольнение по инициативе работодателя (ст. 127 ТК РФ).
По какой формуле считают компенсацию в 2026 году?
Заработок за 12 месяцев до месяца увольнения делят на 12 и на 29,3, получая среднедневной заработок, а затем умножают на число неиспользованных дней. Порядок закреплён постановлением Правительства № 540 от 24.04.2025.
Сколько дней отпуска положено за отработанный месяц?
За каждый полный месяц работы начисляется 2,33 дня основного отпуска (28 дней : 12 месяцев). За 6 месяцев набегает 14 дней, за 11 месяцев - около 25,7 дня.
Облагается ли компенсация за отпуск НДФЛ?
Да, компенсация облагается НДФЛ и страховыми взносами. Налог удерживают при выплате, а ставка зависит от дохода за год: 13% до 2,4 млн рублей и выше по прогрессивной шкале.
В какой срок выплатить компенсацию при увольнении?
В последний рабочий день. Если работник в этот день не работал, не позднее следующего дня после его требования. За задержку работодатель платит компенсацию по ст. 236 ТК РФ и рискует штрафом по КоАП.